কাউটো, ক্লজ আর কাগজের লাভ: ডর্টমুন্ডের যে ‘মুনাফা’ ব্যাংকে ঢুকবে না
**মূল উত্তর:** ডর্টমুন্ডের সম্ভাব্য ‘লাভ’ কাগজের, ক্যাশের নয়। ২০২৫ সালের গ্রীষ্মে €২৫ মিলিয়নে কেনা ইয়ান কাউটোকে কোমোর €২০–২২ মিলিয়ন অপশনে বিক্রি করলে বইতে ছোট লাভ দেখাবে, ব্যাংকে ঘাটতি থাকবে €৩–৫ মিলিয়ন। **মূল তথ্য:** - ২০২৫ সালের গ্রীষ্মে ম্যানচেস্টার সিটি থেকে ইয়ান কাউটোকে €২৫ মিলিয়নে কেনে বরুসিয়া ডর্টমুন্ড। - কোমোর স্থায়ী হওয়ার অপশন €২০–২২ মিলিয়ন; সেল-অন শতাংশ অঘোষিত। - ডর্টমুন্ডে ২৭ ম্যাচে ১,৫০১ মিনিট, কোমোতে ১৪ ম্যাচে ১,০০০+ মিনিট। - চার বছরের চুক্তিতে বার্ষিক অ্যামোর্টাইজেশন €৬.২৫ মিলিয়ন, ২০২৬ সালের গ্রীষ্মে বই-মূল্য €১৮.৭৫ মিলিয়ন। - অপশনটি কোমোর হাতে; ডর্টমুন্ডের হাতে শুধু সেল-অন অংশ। **সূত্র:** Goal.com, রুহর নাখরিখটেন ও ডব্লিউএজেড-এর তথ্যের ভিত্তিতে প্রতিবেদন; প্রকাশের নির্দিষ্ট তারিখ উল্লেখ নেই, মূল চুক্তির সময়কাল ২০২৫ সালের গ্রীষ্ম। **সম্পর্কিত প্রশ্নোত্তর:** প্রশ্ন: ২০২৬ সালের ৩০ জুনের আগে কোমো অপশন তুলবে কি? উত্তর: কাউটো ২,৩০০ সিরি আ মিনিট ছুঁলে অপশন তোলার সম্ভাবনা প্রবল। প্রশ্ন: সেল-অন ক্লজ ডর্টমুন্ডকে কত দিতে পারে? উত্তর: কোমো €৩৫ মিলিয়নে বিক্রি করলে ১৫ শতাংশ হারে €৫.২৫ মিলিয়ন। প্রশ্ন: কাউটো ডর্টমুন্ডে কেন ব্যর্থ হলেন? উত্তর: জুলিয়ান রাইয়ারসনের প্রতিরক্ষামূলক প্রোফাইলের কারণে আক্রমণাত্মক ডান-ব্যাকের ভূমিকা তাঁকে দেওয়া হয়নি।
কোমোর বোর্ডরুমে যে সিদ্ধান্ত তৈরি হচ্ছে, তার হিসাব ডর্টমুন্ডের বইতে লাভ দেখাবে। ইয়ান কাউটোর স্থায়ী চুক্তিতে €২০–২২ মিলিয়নের অপশন সক্রিয় হলে বরুসিয়া ডর্টমুন্ডের আর্থিক প্রতিবেদনে ইতিবাচক অঙ্ক বসবে, শিরোনামও তৈরি হয়ে গেছে: ক্লজের কল্যাণে কাউটো বিক্রিতেও লাভ। আপত্তি সংখ্যায় নয়, শব্দে। ওটা মুনাফা নয়, খতিয়ান-সমন্বয়। ওই একই লেনদেনে ক্যাশ বুকের অবস্থান ঋণাত্মক — ২০২৫ সালের গ্রীষ্মে ম্যানচেস্টার সিটিকে দেওয়া €২৫ মিলিয়ন, ফেরত আসছে €২০–২২ মিলিয়ন।
মুম্বাইয়ের প্রেস বক্সে রসিকতা হিসেবে শুরু হয়েছিল আলোচনাটা: “ডর্টমুন্ড এখন ফুটবলার কেনে না, অপশন কেনে।” হাসির পেছনের সত্যটাই এই লেখার বিষয়। ক্লাবটি একজন আক্রমণাত্মক ডান-ব্যাক কিনেছিল, তারপর মাঠে বেছে নিয়েছিল একজন রক্ষণাত্মক ডান-ব্যাককে। অপশন, সেল-অন আর অ্যামোর্টাইজেশন সেই বেমিলের হিসাব মেলাচ্ছে; ফুটবলটা মেলেনি।
তথ্যগুলো সাজিয়ে নিই। রুহর নাখরিখটেন ও ডব্লিউএজেড-এর তথ্য মিলিয়ে গোল.কম জানাচ্ছে: আগের এক দফা ধারের পর ২০২৫ সালের গ্রীষ্মে €২৫ মিলিয়ন খরচে কাউটোকে স্থায়ীভাবে কিনেছিল ডর্টমুন্ড; এবার কোমোতে ধারে গিয়ে সেখানে স্থায়ী হওয়ার অপশন €২০–২২ মিলিয়ন; ভবিষ্যতে বিক্রি হলে ডর্টমুন্ড একটি অংশ পাবে, শতাংশ অঘোষিত। প্রতিবেদনটির প্রকাশের নির্দিষ্ট তারিখ কোথাও নেই — এই শূন্যতাটা গুরুত্বপূর্ণ। সেল-অন শতাংশ, অপশনের সঠিক শর্ত এবং কাউটোর ডর্টমুন্ড-চুক্তির মেয়াদ, তিনটিই অজানা। তাই নিচের অঙ্ক চূড়ান্ত মূল্যায়ন নয়, ঘোষিত অনুমানের ভিত্তিতে সম্ভাব্য পরিস্থিতির হিসাব।
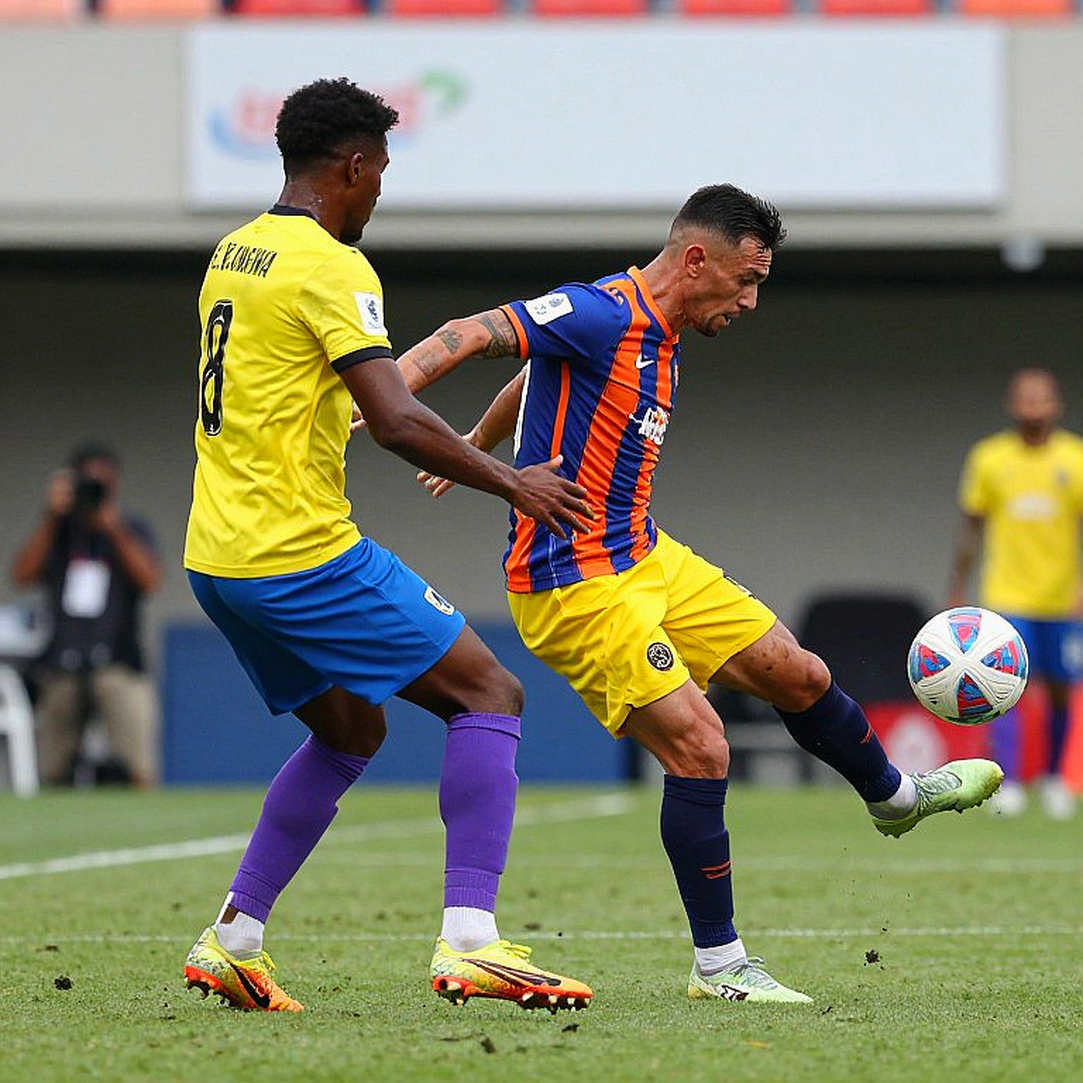
কোমোর ফুটবল সেস ফ্যাব্রেগাসের হাতে পজেশন-কেন্দ্রিক, ধীর ট্রানজিশন, বল ধরে রাখার দর্শন। সেই কাঠামোয় কাউটো ১৪ ম্যাচে ১,০০০+ মিনিট খেলেছেন, ম্যাচপ্রতি প্রায় ৭১ মিনিট — অর্থাৎ ফিক্সড স্টার্টার। ডর্টমুন্ডে সংখ্যাটা ২৭ ম্যাচে ১,৫০১ মিনিট, ম্যাচপ্রতি ৫৬ মিনিট। একই খেলোয়াড়, দুই ভূমিকা।
ভূমিকাটা কে ঠিক করেছিল? ডর্টমুন্ডের ডান প্রান্তে বসেছিলেন জুলিয়ান রাইয়ারসন, যাঁর মূল্য প্রতিরক্ষামূলক নির্ভরযোগ্যতায়। কোচ সেই ভরসা ছাড়তে চাননি, আর কাঠামো কাউটোর জন্য আক্রমণাত্মক ডান-ব্যাকের লাইসেন্স কখনো ছেড়ে দেয়নি।
ডর্টমুন্ডে কাউটোর সমস্যা সামর্থ্য নয়, ভূমিকার অভাব। ২৭ ম্যাচে ১,৫০১ মিনিট মানে প্রতি ম্যাচে আধা খেলা। এটা ধারাবাহিক প্রথম একাদশের ছবি নয়, ঘোরানো খেলোয়াড়ের ছবি। ঘোরানো খেলোয়াড়ের ছন্দ তৈরি হয় না, বাজারমূল্যও চাপা পড়ে। তথ্য এক কথা বলছিল, প্রেস বক্স আরেক কথা বলছিল, টাইমলাইন দুটোই সত্যি বলে দিল।
তবে মাঠে তাঁর উৎপাদন খারাপ ছিল না — এই তথ্যটাই €২০–২২ মিলিয়নের দাম ঠেকিয়ে রাখছে। ডর্টমুন্ডে ১,৫০১ মিনিটে ৩ গোল ও ৩ অ্যাসিস্ট, অর্থাৎ প্রতি ২৫০ মিনিটে একটি গোল-ইনভলভমেন্ট। ঘোরানো ফুলব্যাকের জন্য এটা বিশ্বাসযোগ্য রিটার্ন। “ব্রেকথ্রু দিতে ব্যর্থ” — কথাটা ম্যানেজারের নির্বাচনের গল্প, উৎপাদনের গল্প নয়। পার্থক্যটা জরুরি, কারণ কোমো একজন কার্যকর খেলোয়াড়ই কিনছে, ভাঙা খেলোয়াড় নয়।
কোমোর সিস্টেম তাঁর দুর্বলতাটা ঢেকে রাখছে, ডর্টমুন্ড ঠিক সেই সুবিধামতো বাজারেই বিক্রি করছে। সিরি আ-র ট্রানজিশন-তীব্রতা কম, বল ধরে রাখার পরিবেশ বেশি — আর আক্রমণাত্মক ফুলব্যাকের সবচেয়ে বড় শত্রু উন্মুক্ত জায়গায় রিকভারি পেস ও এক-বনাম-এক রক্ষণ। সেই দুর্বলতার কোনো প্রতিরক্ষা-তথ্য উৎস নিবন্ধে নেই। এটা অমাপা ঝুঁকি, এবং সেটাই কোমোর কেনার ভেতরে থাকা সবচেয়ে বড় অনুমান-প্রিমিয়াম।
কোমোতে তাঁর অ্যাসিস্ট-হার ডর্টমুন্ডের চেয়েও কম। ১,০০০+ মিনিটে মাত্র ২ অ্যাসিস্ট। তাহলে কোমো খুশি কেন? কারণ সন্তুষ্টিটা এন্ড প্রোডাক্টে নয়, ভূমিকা-পালনে — প্রস্থ, বল এগিয়ে নেওয়া, কাঠামো ধরে রাখা। ক্লাবের ক্রীড়া বিভাগের ভাষ্যেই বলা হয়েছে, এই ধরনের খেলোয়াড় এই সিস্টেমে মানানসই। এটা ফুটবল-যুক্তি, বিপণন-যুক্তি নয়।
প্রশ্নটা এখানেই বাঁক নেয়। একজন খেলোয়াড় যে ভূমিকায় ব্যর্থ, তাকে যে ভূমিকায় সফল সেখানে পাঠানো মানে মূল্য-আরবিট্রাজ। ডর্টমুন্ড সেই আরবিট্রাজটা নিজে খাটাতে পারল না, বরং টাকা নিয়ে অন্য কাউকে খাটাতে দিল। €২০–২২ মিলিয়ন আসলে এই আরবিট্রাজের দাম, কাউটোর নয়।
শিরোনাম যে “লাভ” দেখাচ্ছে, সেটা অ্যামোর্টাইজেশনের অঙ্ক, ক্যাশফ্লো নয়। চুক্তির মেয়াদ অজানা, তাই দুটো প্রচলিত কাঠামো ধরে হিসাব। চার বছরের চুক্তিতে বার্ষিক অ্যামোর্টাইজেশন €৬.২৫ মিলিয়ন, ২০২৬ সালের গ্রীষ্মে বই-মূল্য দাঁড়ায় €১৮.৭৫ মিলিয়নে; €২০ মিলিয়নে বিক্রি হলে +€১.২৫ মিলিয়ন, €২২ মিলিয়নে +€৩.২৫ মিলিয়ন। পাঁচ বছরের চুক্তিতে বার্ষিক €৫ মিলিয়ন, বই-মূল্য €২০ মিলিয়ন; €২০ মিলিয়নে লাভ-ক্ষতি প্রায় শূন্য, €২২ মিলিয়নে +€২ মিলিয়ন। উভয় ক্ষেত্রেই ক্যাশে ঘাটতি থেকে যায় €৩–৫ মিলিয়ন।
অপশনটা কোমোর হাতে, ডর্টমুন্ডের হাতে নয়। সেল-অন শতাংশ অঘোষিত মানে তথ্য-অসমতা: ডর্টমুন্ড ভবিষ্যতের উর্ধ্বগতিটা বিক্রি করেছে, নিজের কাছে রেখেছে নিচের ঝুঁকিটা। ক্লজটা নিরাপত্তা-জাল নয়, ক্লজটা একটা রসিদ — খরচটা কত এবং সিদ্ধান্তটা কত আগে নেওয়া হয়েছিল, তার প্রমাণ।
ক্লাবটি আক্রমণাত্মক ফুলব্যাক কিনে রক্ষণাত্মক ফুলব্যাক বেছে নিয়েছে — এটা একজনের ব্যর্থতা নয়, স্কাউটিং ও কোচিং ফিল্টারের মধ্যে ফাটল। আর ধার-তারপর-স্থায়ী গঠনটাই আধুনিক ফুটবলের সবচেয়ে বিপজ্জনক যন্ত্র: €২৫ মিলিয়ন যদি বাধ্যবাধকতা বা শর্তসাপেক্ষ বাধ্যবাধকতা হিসেবে বসে থাকে, তাহলে “কাউটো ডর্টমুন্ডে মানানসই কি না” প্রশ্নটার উত্তর পাওয়ার আগেই টাকাটা লক হয়ে গেছে। ধার মানে পরীক্ষা নয়, ধার অনেক সময় লুকানো অঙ্গীকার।
একটা পদ্ধতিগত সংযম এখানে দরকার। উৎসে ক্রীড়া পরিচালকের নাম যে বানানে ছাপা হয়েছে, সেটি ক্লাবের নিজস্ব ঘোষণার সঙ্গে মিলিয়ে দেখা দরকার; নামের চেয়ে বক্তব্যের বিষয়বস্তু এখানে বেশি গুরুত্বপূর্ণ — ক্লাব নিজেই স্বীকার করছে, কাউটোর ধরন কোমোর সিস্টেমে বসে। সেই স্বীকৃতিটাই দেখায়, সমস্যাটা খেলোয়াড়ের মধ্যে ছিল না।
আমি ভুল হতে পারি দুই জায়গায়। প্রথমত, €২০–২২ মিলিয়ন হয়তো ছাড় নয়, ন্যায্য দাম — উৎসে কোনো তুলনামূলক ফি বা বাজারমূল্যের তথ্য নেই, তাই দাবিটা যাচাইয়ের বাইরে। দ্বিতীয়ত, সেল-অন ক্লজ কাগজের সৌন্দর্য নাও হতে পারে। ধরুন কোমো পরে €৩৫ মিলিয়নে বিক্রি করল, ১৫ শতাংশ সেল-অন ধরে ডর্টমুন্ড পাবে €৫.২৫ মিলিয়ন; অপশন ফি মিলিয়ে মোট আদায় দাঁড়ায় €২৫.২৫–২৭.২৫ মিলিয়নে — ক্যাশে সত্যিকারের লাভ।
আরেকটা সম্ভাবনা হিসাবের বাইরে রেখেছি: ১,৫০১ মিনিটের প্যাটার্নটা নির্বাচনের ফল নাও হতে পারে, ছোট চোট বা ফিটনেসের ঘাটতির ফল হতে পারে। পুরো ফিট ঘোরানো খেলোয়াড় সাধারণত ২,০০০+ মিনিট ছুঁয়ে যায়। উল্টো ঝুঁকিটাও বাস্তব: কোমো অপশন না তুললে ডর্টমুন্ডের হাতে ফিরবে ২৪ বছরের এক ডান-ব্যাক, চাপা বাজারমূল্য আর পুরো বেতনভার নিয়ে। প্রতিটি ট্রান্সফার উইন্ডোই ক্লাবের আত্মস্বীকারোক্তি — কেউ স্বীকার করে সে তারুণ্যে বিনিয়োগ করছে, কেউ স্বীকার করে সে ভুলটা ক্যাশে রূপ দিতে চায়।
তাই সিদ্ধান্তটা ফিরে আসে একটাই মাপকাঠিতে: মিনিট। ২০২৬ সালের ৩০ জুনের আগে কাউটো সিরি আ-তে ২,৩০০ মিনিট ছুঁয়ে ফেললে এবং কোমো টেবিলের মাঝপথে থাকলে অপশনটা তোলা হবে, ডর্টমুন্ড ছোট্ট বই-লাভ দেখাবে, আর সেল-অন ক্লজটাই হবে একমাত্র সুতো যেটা ধরে ক্লাবটি ভবিষ্যতের দিকে তাকিয়ে থাকবে। উল্টোটা হলে? ১,৮০০ মিনিটের নিচে থাকলে কোমো দ্বিতীয়বার ভাববে, আর “লাভ” শব্দটা শুধু পুরনো প্রতিবেদনের ফাইলে থেকে যাবে।